Domain transformationsprozess.de kaufen?
Wir ziehen mit dem Projekt
transformationsprozess.de um.
Sind Sie am Kauf der Domain
transformationsprozess.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain transformationsprozess.de kaufen?
Sind die Erbgänge autosomal dominant?
Ja, autosomal dominante Erbgänge sind eine Möglichkeit, wie bestimmte Merkmale oder Krankheiten von einer Generation zur nächsten weitergegeben werden können. Bei einem autosomal dominanten Erbgang reicht bereits ein betroffenes Gen von einem Elternteil aus, um das Merkmal oder die Krankheit zu vererben. **
Was bedeutet autosomal rezessiv und dominant?
Autosomal rezessiv bedeutet, dass ein Merkmal nur dann ausgeprägt ist, wenn beide Elternteile das entsprechende rezessive Gen vererben. Autosomal dominant bedeutet hingegen, dass ein Merkmal bereits dann ausgeprägt ist, wenn nur ein Elternteil das dominante Gen vererbt. **


Ähnliche Suchbegriffe für Autosomal dominant
Top-Angebote
Produkte zum Begriff Autosomal dominant:
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
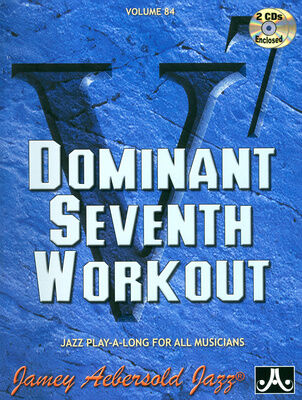
Jamey Aebersold Dominant Seventh WorkoutJamey Aebersold Dominant Seventh Workout: Lehrbuch für BB-, Eb- und C-Instrumente zur Verwendung des Dominantseptakkords, Jamey Aebersold Volume 84, ISBN 9781562242428, AEB 140842, 20,8 x 27,4 cm, 112 Seiten, inkl. 2-CD mit Demo- und Play-Along-Versionen, in englischer Sprache23,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet der Erbgang autosomal dominant?
Der Erbgang autosomal dominant bedeutet, dass ein betroffenes Gen auf einem der autosomalen Chromosomen liegt und nur eine Kopie des Gens ausreicht, um die Krankheit oder das Merkmal zu vererben. Das bedeutet, dass eine Person, die das betroffene Gen von einem Elternteil erbt, mit hoher Wahrscheinlichkeit die Krankheit oder das Merkmal entwickeln wird. **
-
Ist dieser Erbgang rezessiv oder dominant, gonosomal oder autosomal?
Um diese Frage zu beantworten, benötigen wir weitere Informationen über den spezifischen Erbgang oder das Merkmal, auf das sich die Frage bezieht. Rezessive Merkmale werden nur dann sichtbar, wenn beide Allele des Gens rezessiv sind, während dominante Merkmale bereits sichtbar sind, wenn nur ein Allel dominant ist. Gonosomale Merkmale werden auf den Geschlechtschromosomen vererbt, während autosomale Merkmale auf den nicht-geschlechtsbestimmenden Chromosomen vererbt werden. **
-
Was ist der Unterschied zwischen dominant rezessivem und autosomal rezessivem Erbgang?
Der dominante rezessive Erbgang tritt auf, wenn ein Allel für ein Merkmal dominant ist und das andere rezessiv ist. Das bedeutet, dass das Merkmal nur dann zum Ausdruck kommt, wenn beide Allele rezessiv sind. Beim autosomal rezessiven Erbgang hingegen müssen beide Allele rezessiv sein, damit das Merkmal zum Ausdruck kommt, unabhängig davon, ob es sich um ein dominantes oder rezessives Allel handelt. **
-
Heißt autosomal dominant immer, dass 50% der Kinder die Erbkrankheit bekommen?
Nein, autosomal dominant bedeutet nicht zwangsläufig, dass 50% der Kinder die Erbkrankheit bekommen. Bei autosomal dominanten Erkrankungen besteht jedoch ein erhöhtes Risiko, die Krankheit zu erben, da nur ein betroffenes Elternteil ausreicht, um die Krankheit weiterzugeben. Die tatsächliche Wahrscheinlichkeit hängt jedoch von verschiedenen Faktoren ab, einschließlich der Penetranz und Expressivität der Erbkrankheit. **

Ist die Krankheit, kleinwüchsig zu sein, rezessiv-dominant und autosomal-genosomal?
Nein, Kleinwuchs ist in der Regel nicht rezessiv-dominant und autosomal-genosomal. Es gibt verschiedene Ursachen für Kleinwuchs, darunter genetische Störungen, Hormonstörungen oder Umweltfaktoren. Die Vererbung kann unterschiedlich sein, abhängig von der spezifischen Ursache des Kleinwuchses. **
Gibt es bei der Stammbaumanalyse nur dominant-rezessive und autosomal-gonosomale Vererbung?
Nein, bei der Stammbaumanalyse werden auch andere Vererbungsmuster berücksichtigt, wie beispielsweise X-chromosomal-rezessive oder mitochondriale Vererbung. Diese Vererbungsmuster spielen eine Rolle bei der Untersuchung von genetischen Erkrankungen und können in Stammbäumen identifiziert werden. **
Top-Angebote
Produkte zum Begriff Autosomal dominant:
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind die Erbgänge autosomal dominant?
Ja, autosomal dominante Erbgänge sind eine Möglichkeit, wie bestimmte Merkmale oder Krankheiten von einer Generation zur nächsten weitergegeben werden können. Bei einem autosomal dominanten Erbgang reicht bereits ein betroffenes Gen von einem Elternteil aus, um das Merkmal oder die Krankheit zu vererben. **
-
Was bedeutet autosomal rezessiv und dominant?
Autosomal rezessiv bedeutet, dass ein Merkmal nur dann ausgeprägt ist, wenn beide Elternteile das entsprechende rezessive Gen vererben. Autosomal dominant bedeutet hingegen, dass ein Merkmal bereits dann ausgeprägt ist, wenn nur ein Elternteil das dominante Gen vererbt. **
-
Was bedeutet der Erbgang autosomal dominant?
Der Erbgang autosomal dominant bedeutet, dass ein betroffenes Gen auf einem der autosomalen Chromosomen liegt und nur eine Kopie des Gens ausreicht, um die Krankheit oder das Merkmal zu vererben. Das bedeutet, dass eine Person, die das betroffene Gen von einem Elternteil erbt, mit hoher Wahrscheinlichkeit die Krankheit oder das Merkmal entwickeln wird. **
-
Ist dieser Erbgang rezessiv oder dominant, gonosomal oder autosomal?
Um diese Frage zu beantworten, benötigen wir weitere Informationen über den spezifischen Erbgang oder das Merkmal, auf das sich die Frage bezieht. Rezessive Merkmale werden nur dann sichtbar, wenn beide Allele des Gens rezessiv sind, während dominante Merkmale bereits sichtbar sind, wenn nur ein Allel dominant ist. Gonosomale Merkmale werden auf den Geschlechtschromosomen vererbt, während autosomale Merkmale auf den nicht-geschlechtsbestimmenden Chromosomen vererbt werden. **
Ähnliche Suchbegriffe für Autosomal dominant
-
Jamey Aebersold Dominant Seventh WorkoutJamey Aebersold Dominant Seventh Workout: Lehrbuch für BB-, Eb- und C-Instrumente zur Verwendung des Dominantseptakkords, Jamey Aebersold Volume 84, ISBN 9781562242428, AEB 140842, 20,8 x 27,4 cm, 112 Seiten, inkl. 2-CD mit Demo- und Play-Along-Versionen, in englischer Sprache23,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dominant rezessivem und autosomal rezessivem Erbgang?
Der dominante rezessive Erbgang tritt auf, wenn ein Allel für ein Merkmal dominant ist und das andere rezessiv ist. Das bedeutet, dass das Merkmal nur dann zum Ausdruck kommt, wenn beide Allele rezessiv sind. Beim autosomal rezessiven Erbgang hingegen müssen beide Allele rezessiv sein, damit das Merkmal zum Ausdruck kommt, unabhängig davon, ob es sich um ein dominantes oder rezessives Allel handelt. **
-
Heißt autosomal dominant immer, dass 50% der Kinder die Erbkrankheit bekommen?
Nein, autosomal dominant bedeutet nicht zwangsläufig, dass 50% der Kinder die Erbkrankheit bekommen. Bei autosomal dominanten Erkrankungen besteht jedoch ein erhöhtes Risiko, die Krankheit zu erben, da nur ein betroffenes Elternteil ausreicht, um die Krankheit weiterzugeben. Die tatsächliche Wahrscheinlichkeit hängt jedoch von verschiedenen Faktoren ab, einschließlich der Penetranz und Expressivität der Erbkrankheit. **
-
Ist die Krankheit, kleinwüchsig zu sein, rezessiv-dominant und autosomal-genosomal?
Nein, Kleinwuchs ist in der Regel nicht rezessiv-dominant und autosomal-genosomal. Es gibt verschiedene Ursachen für Kleinwuchs, darunter genetische Störungen, Hormonstörungen oder Umweltfaktoren. Die Vererbung kann unterschiedlich sein, abhängig von der spezifischen Ursache des Kleinwuchses. **
-
Gibt es bei der Stammbaumanalyse nur dominant-rezessive und autosomal-gonosomale Vererbung?
Nein, bei der Stammbaumanalyse werden auch andere Vererbungsmuster berücksichtigt, wie beispielsweise X-chromosomal-rezessive oder mitochondriale Vererbung. Diese Vererbungsmuster spielen eine Rolle bei der Untersuchung von genetischen Erkrankungen und können in Stammbäumen identifiziert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.